
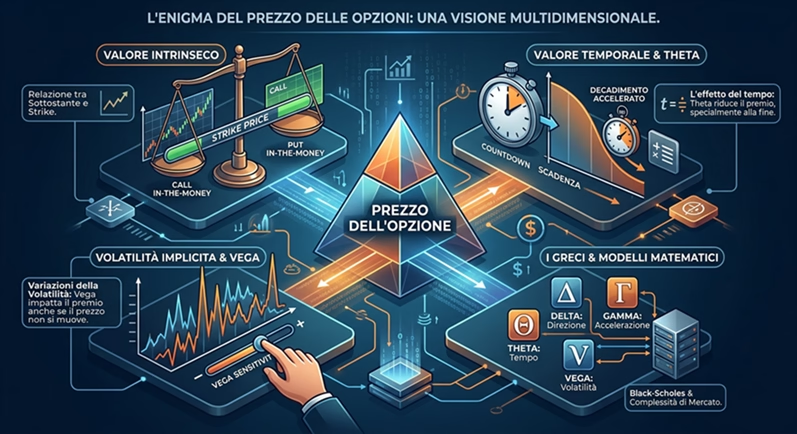
Il prezzo di un’opzione può sembrare enigmatico. Non segue semplicemente il valore dell’azione o dell’indice sottostante e può cambiare anche quando il mercato si muove poco. Il motivo è che un’opzione incorpora contemporaneamente più variabili: prezzo del sottostante, tempo residuo, volatilità attesa, tassi e caratteristiche del contratto.
Il valore nasce da un diritto, non da un bene
Una call attribuisce il diritto, ma non l’obbligo, di acquistare il sottostante a un determinato prezzo entro o a una certa data. Una put offre invece il diritto di venderlo. Il prezzo pagato per questo diritto viene chiamato premio.
La relazione tra prezzo del sottostante e strike determina quanto l’esercizio sarebbe conveniente in quel momento. Questa componente viene spesso indicata come valore intrinseco.
Ma una parte importante del premio può esistere anche quando l’opzione non possiede valore intrinseco. È il valore legato alla possibilità che il mercato si muova favorevolmente prima della scadenza.
Il tempo non vale sempre allo stesso modo
Più tempo rimane prima della scadenza, maggiore è in generale la possibilità che il prezzo del sottostante compia un movimento significativo. Per questo un’opzione con sei mesi di vita può avere un premio superiore a un contratto identico che scade tra pochi giorni.
Il valore temporale tende però a diminuire man mano che la scadenza si avvicina. Questo fenomeno viene rappresentato dal parametro theta. La riduzione non procede necessariamente in modo lineare: per molte opzioni, il decadimento temporale accelera nelle fasi finali della vita del contratto.
Da qui nasce una differenza fondamentale rispetto all’acquisto diretto di un’azione. Non basta avere ragione sulla direzione del mercato; può essere necessario avere ragione anche entro un intervallo temporale preciso.
La volatilità può pesare più della direzione
La volatilità implicita riflette quanto movimento il mercato incorpora nel prezzo delle opzioni. Se gli operatori si aspettano forti oscillazioni, aumenta la probabilità che il sottostante raggiunga livelli molto lontani dal prezzo corrente. Il premio tende quindi ad aumentare.
Prima di una trimestrale societaria, di una decisione sui tassi o di un evento politico importante, la volatilità implicita può salire anche senza grandi movimenti del sottostante. Dopo l’evento può invece diminuire rapidamente.
È per questo che un trader può indovinare la direzione del titolo e ottenere comunque un risultato deludente. Se il movimento effettivo è inferiore a quello già incorporato nel premio, la diminuzione della volatilità può compensare parte del beneficio derivante dalla direzione corretta.
Gli algoritmi trasformano le variabili in un prezzo
Modelli matematici come Black-Scholes hanno fornito una base teorica per stimare il valore delle opzioni, anche se nei mercati reali vengono utilizzati modelli più complessi e adattamenti specifici. I market maker aggiornano continuamente le quotazioni in funzione del sottostante e delle condizioni di mercato.
I cosiddetti “Greeks” aiutano a separare le diverse sensibilità. Delta misura principalmente la reazione al prezzo del sottostante, gamma la variazione del delta, theta l’effetto del tempo e vega la sensibilità alla volatilità implicita.
Non sono semplici concetti accademici. Permettono di capire perché due opzioni sulla stessa azione possano reagire in modo molto diverso allo stesso movimento.
Il prezzo di un’opzione è quindi il risultato di probabilità, tempo e rischio atteso. Guardare soltanto alla direzione prevista dell’azione significa osservare una sola dimensione di un contratto che ne possiede diverse. Ed è proprio questa multidimensionalità a rendere le opzioni versatili, ma anche molto meno intuitive di quanto possa sembrare a prima vista.